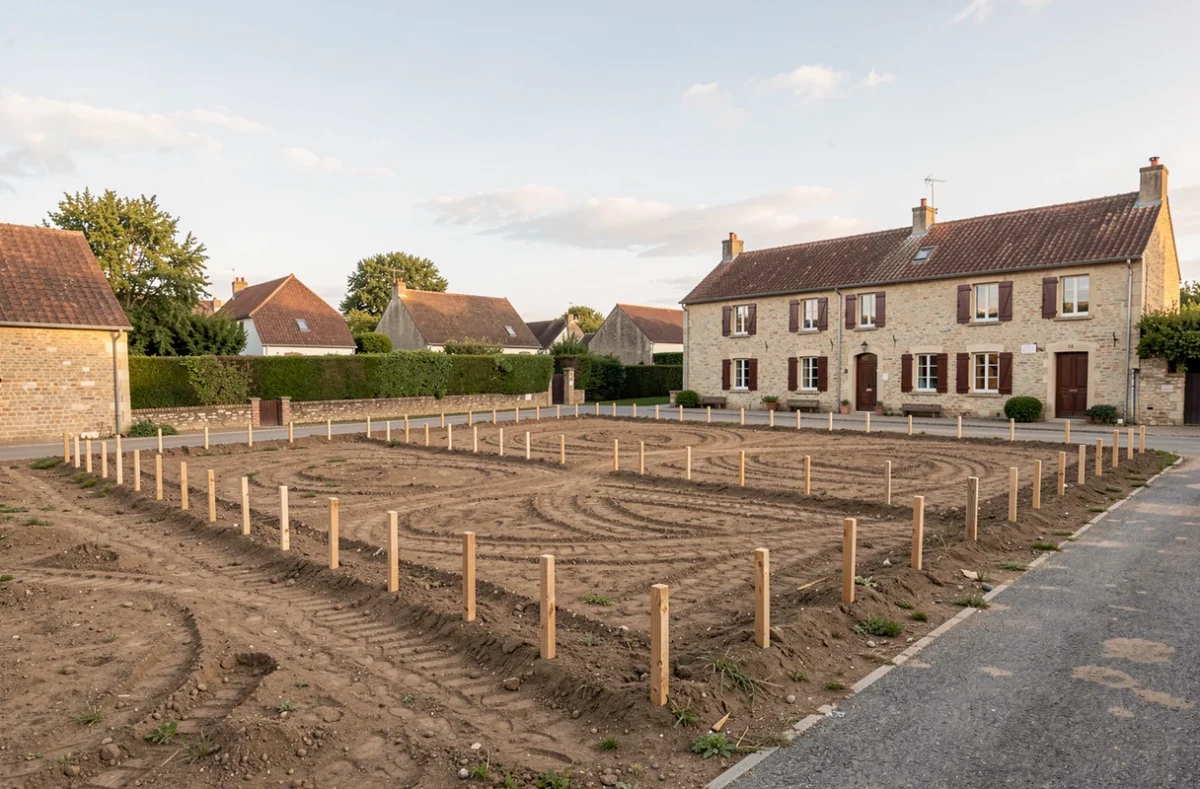
Oui, un terrain déjà payé et détenu en pleine propriété fait office d’apport pour un prêt construction. La banque finance alors seulement la maison et raisonne sur le coût global de l’opération, terrain compris. Sa valeur compte dans la part personnelle, à condition que le terrain soit constructible, libre de dette et que l’emprunteur puisse le prouver.
Pourquoi la banque compte le terrain comme apport
Pour un prêt construction, la banque additionne le terrain, la construction et les frais annexes. Ce que l’emprunteur a déjà payé de sa poche forme sa contribution personnelle, et un terrain acquis il y a plusieurs années en fait partie.
Cette contribution se mesure en proportion du projet. Selon un courtier, l’apport atteint entre 10 et 20 % du coût total de l’opération. Un terrain bien placé couvre souvent à lui seul cette part, voire davantage.
Le niveau d’apport varie d’un profil à l’autre : l’analyse des apports des emprunteurs donne un repère pour situer son propre dossier.
Prix d’achat ou valeur actuelle : ce que la banque retient
Par défaut, la banque retient le prix inscrit dans l’acte notarié. Une valeur actuelle plus élevée n’est prise en compte que si elle est appuyée par une estimation (notaire, expert), et selon la politique de chaque établissement.
Pour un terrain reçu par donation ou succession, la valeur déclarée dans l’acte sert de base. Le prix d’un terrain dépend de son emplacement, de sa viabilisation et de sa constructibilité, comme le détaillent les critères qui font varier le prix au mètre carré.
Un terrain acheté il y a longtemps peut avoir pris de la valeur. Faire estimer le bien avant de monter le dossier permet de présenter un apport plus réaliste, à condition que la banque accepte d’en tenir compte.
Les conditions pour que le terrain fasse office d’apport
La banque vérifie plusieurs points avant d’accepter le terrain comme part personnelle :
- Le terrain est en pleine propriété : une indivision non réglée ou un démembrement gênant bloque le dossier tant que les autres titulaires n’ont pas donné leur accord.
- Il est constructible, viabilisé ou viabilisable, et le permis de construire est obtenu ou déposé.
- Aucun crédit ne pèse sur lui : s’il en reste un, le terrain ne compte comme apport qu’à hauteur de la part déjà remboursée.
Un terrain détenu par une société est un cas à part. L’article sur l’apport dans une SCI explique comment la banque traite cette situation.
Ce que le terrain ne couvre pas : frais et épargne à prévoir
Le terrain ne paie ni les frais de dossier, ni la garantie du prêt (hypothèque ou caution), ni les raccordements au réseau, ni l’assurance dommages-ouvrage. Ces postes se règlent en numéraire.
Le chantier ajoute un autre coût : les intérêts intercalaires. La banque débloque les fonds par tranches au fil des travaux, et l’emprunteur paie des intérêts sur les sommes déjà versées, sans amortir le capital. Le calcul est simple : montant débloqué x taux du crédit / 12, par mois.
Une banque peut donc demander une petite épargne en plus du terrain. Négocier un planning de déblocages resserré, ou une franchise des intérêts, allège la facture pendant le chantier, mais une franchise augmente le coût global du crédit.
Pour chiffrer ces postes, le prix d’une construction neuve donne un ordre de grandeur du budget travaux.
Terrain en apport ou financement global : comparer les deux montages
Si le terrain est déjà payé, l’emprunt ne porte que sur la construction. Le montant emprunté est plus faible, les mensualités aussi, et le taux d’endettement reste plus facile à tenir sous le plafond que les banques doivent respecter.
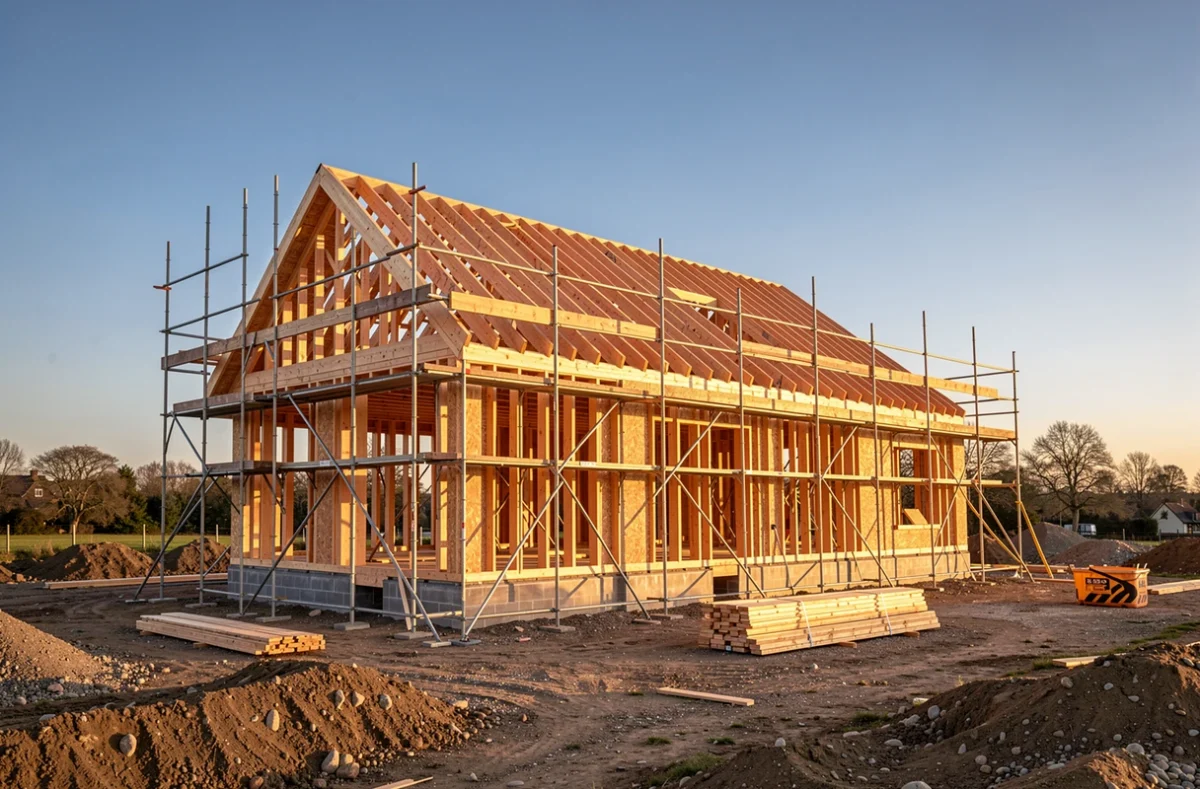
Si le terrain est acheté en même temps que la maison, le financement global couvre les deux. L’emprunt est plus lourd, et l’apport doit alors venir d’une épargne ou d’une revente, pas du terrain.
Le choix dépend donc du calendrier : un terrain détenu depuis des années réduit l’emprunt, tandis qu’un achat simultané demande plus de fonds propres. Les étapes d’un projet de maison neuve montrent à quel moment chaque montage intervient.
Le dossier à présenter à la banque
Le terrain n’a de valeur d’apport que s’il est documenté. Le dossier réunit :
- l’acte de propriété et un état hypothécaire attestant l’absence d’inscription ;
- le certificat d’urbanisme et le permis de construire ;
- le contrat de construction ou les devis des artisans ;
- une estimation du terrain, si une valeur supérieure au prix d’achat est invoquée.
Dans le plan de financement, le terrain apparaît à la fois dans les dépenses, pour sa valeur retenue, et dans les ressources, au titre de la part personnelle. Cette double écriture montre à la banque que la somme à emprunter se limite à la construction.
Un dossier où l’acte, l’état hypothécaire et le permis sont réunis dès le premier rendez-vous évite les allers-retours, et fixe plus vite la valeur que la banque retient pour le terrain.